Salário alto, orçamento apertado: André Filipe explica por que dívidas crescem
Em julho, 72% das famílias com renda superior a dez salários mínimos tinham dívidas; consultor relata que renda elevada pode retardar a percepção do desequilíbrio financeiro
 Por Negócios e Networking
23.09.2026 • 15:42
Em julho, 72% das famílias com renda superior a dez salários mínimos tinham dívidas; consultor relata que renda elevada pode retardar a percepção do desequilíbrio financeiro
Em julho de 2026, 72% das famílias brasileiras com renda superior a dez salários mínimos tinham algum tipo de dívida, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio. O grupo também registrou o maior avanço do endividamento no ano, de 4,1 pontos percentuais, mostrando que compromissos financeiros elevados também fazem parte da realidade de quem está nas faixas superiores de renda.
O dado não significa que sete em cada dez dessas famílias estivessem inadimplentes. A Peic considera endividada aquela que possui obrigações a vencer, como fatura do cartão, empréstimos, cheque especial, crédito consignado e financiamentos. Entre as famílias com renda superior a dez salários mínimos, 15,1% tinham contas em atraso no mesmo período.
Para quem ganha mais, a dificuldade muitas vezes aparece antes da inadimplência: os pagamentos continuam em dia, mas a parcela livre do orçamento diminui à medida que novos compromissos se acumulam. Mesmo com salário elevado e carreira estável, a soma de faturas, empréstimos, financiamentos e despesas fixas pode consumir o espaço que antes permitia absorver imprevistos ou formar uma reserva.
André Filipe observa uma dinâmica semelhante entre clientes que recebem mais de R$ 10 mil mensais. O recorte é diferente do adotado pela Peic, que, considerando o salário mínimo de R$ 1.621 em 2026, reúne na faixa superior famílias com renda acima de R$ 16.210. Com 11 anos de atuação no mercado financeiro e experiência em bancos e financeiras, ele afirma que muitos demoram a reconhecer o desequilíbrio porque ainda contam com renda, patrimônio e acesso a novas linhas de crédito.
“O endividado que me procura ganha bem, tem carreira, tem carro na garagem”, afirma André. Para ele, a renda deixa de representar segurança quando uma parcela crescente do que entra no mês já está comprometida antes mesmo das despesas cotidianas.
Entre os atendimentos, André cita o caso de um casal que acumulou uma dívida de seis dígitos no cartão de crédito. Sem expor nomes ou detalhes pessoais, ele recorre ao episódio para mostrar como o problema pode avançar durante algum tempo antes que os pagamentos se tornem claramente insustentáveis.
Mais renda também amplia o acesso ao crédito
O aumento da renda costuma vir acompanhado de limites maiores no cartão, acesso a empréstimos de valores mais altos e possibilidade de assumir financiamentos mais robustos. Esses produtos não representam, por si só, um problema financeiro, mas podem se tornar difíceis de administrar quando obrigações contratadas em momentos diferentes passam a disputar o mesmo salário.
O desequilíbrio nem sempre aparece de uma vez. Uma prestação pode parecer confortável quando analisada sozinha, assim como a parcela de um empréstimo ou determinada fatura. O quadro muda quando esses valores são somados às despesas com moradia, alimentação, transporte e outros compromissos recorrentes.
Segundo André, um dos sinais mais preocupantes é quando um crédito começa a sustentar outro. Um empréstimo contratado para cobrir a fatura ou o uso do cartão para compensar a falta de dinheiro depois do pagamento das parcelas pode aliviar a pressão imediata, mas transfere parte dela para os meses seguintes.
Entre consumidores com maior acesso ao sistema financeiro, esse processo pode durar mais porque ainda existem limites disponíveis e novas ofertas de crédito. A ausência de contas vencidas, portanto, não significa necessariamente que o orçamento permaneça saudável.
Os sinais de desequilíbrio aparecem antes do atraso
Os dados gerais da Peic ajudam a dimensionar essa diferença. Em julho, 82% das famílias brasileiras tinham algum tipo de dívida, enquanto 29,8% estavam com contas ou parcelas em atraso. Entre os consumidores endividados, os pagamentos comprometiam, em média, 29,5% da renda; para 19% das famílias, mais da metade dos rendimentos já estava destinada a essas obrigações.
As contas não precisam estar atrasadas para que o orçamento já esteja sob pressão. A dificuldade de formar reserva, a redução do dinheiro disponível após o pagamento das despesas fixas e o uso recorrente de crédito para cobrir compromissos anteriores são sinais de que a capacidade financeira está se estreitando.
Outro problema, segundo André, é olhar cada dívida separadamente. O financiamento parece administrável, a prestação do empréstimo tem valor definido e o cartão ainda está dentro do limite, mas a soma desses contratos pode revelar um comprometimento muito maior do que o percebido no dia a dia.
A renda elevada também pode dificultar o reconhecimento do problema por uma razão comportamental. Quem associa dificuldade financeira à falta de dinheiro pode resistir a admitir que perdeu o controle quando continua recebendo um bom salário ou mantendo patrimônio. Nesses casos, o valor da renda permanece alto, mas diz pouco sobre quanto realmente sobra depois das obrigações já assumidas.
Cartão de crédito pode acelerar uma pressão já existente
O cartão costuma ter peso relevante nesse processo porque concentra despesas diferentes em uma mesma fatura e permite adiar parte do pagamento. Quando o consumidor deixa de quitar o valor integral, entra em uma modalidade cujo custo continua elevado.
No crédito rotativo, a taxa média chegou a 15,13% ao mês e 442,44% ao ano em junho de 2026, segundo o Banco Central, um nível que ajuda a dimensionar o peso desse tipo de dívida sobre orçamentos já pressionados. Desde 2024, juros e encargos acumulados no rotativo e no parcelamento da fatura não podem superar 100% do valor original da dívida, o que limita a expansão desses custos, mas não elimina o impacto de um débito que já deixou de caber na renda mensal.
A situação se torna mais difícil quando a fatura deixa de ser paga com a renda disponível e passa a depender de parcelamentos, empréstimos ou do próprio limite de crédito. Nesse ponto, o salário perde parte de sua capacidade de indicar segurança financeira, porque boa parte dele já tem destino definido antes do começo do mês.
Negociar exige saber o que realmente cabe no orçamento
Quando os compromissos começam a pesar, a renegociação surge como uma possibilidade de reorganização, mas o valor da nova parcela precisa ser analisado junto com todo o restante do orçamento.
O Instituto Brasileiro de Defesa do Consumidor orienta que, antes de fechar um acordo, a pessoa levante os gastos essenciais e calcule quanto da renda pode efetivamente destinar ao pagamento sem comprometer novamente as despesas básicas.
Uma família que recebe R$ 20 mil, por exemplo, não possui necessariamente esse montante disponível para reorganizar dívidas se parte relevante da renda já estiver destinada a moradia, alimentação, transporte, financiamentos e outros compromissos. É o valor que sobra depois dessas obrigações, e não o salário isoladamente, que ajuda a dimensionar a capacidade de assumir um acordo.
Para pessoas físicas de boa-fé que já não conseguem pagar suas dívidas de consumo sem comprometer o mínimo necessário à subsistência, a Lei nº 14.181/2021 também prevê mecanismos de tratamento do superendividamento. A legislação permite reunir credores em uma tentativa de conciliação e apresentar um plano de pagamento de até cinco anos, preservando o mínimo existencial. Financiamentos imobiliários, crédito rural e contratos com garantia real estão entre as obrigações que ficam fora desse procedimento.
Para André, o sinal de que a situação deixou de ser administrável costuma aparecer quando o consumidor passa a depender de crédito para pagar compromissos anteriores, perde a capacidade de guardar dinheiro ou já não consegue identificar quanto da renda está comprometido ao somar todos os contratos.
A renda alta pode retardar essa percepção porque mantém abertas alternativas de crédito por mais tempo, mas não muda a lógica do orçamento. Quando as obrigações crescem a ponto de ocupar o dinheiro necessário aos meses seguintes, o salário deixa de ser sinônimo de folga financeira. Na negociação, um desconto expressivo perde valor se a nova parcela também não couber no orçamento.
Você também pode gostar
Regra do Conar amplia publicidade com influenciador e alcança o anunciante
Desde 1º de junho de 2026, o compromisso recíproco entre marca e criador pode bastar para caracterizar publicidade, e a responsabilidade deixou…
Capital brasileiro na Flórida: o projeto entrou na conta do investimento
Compradores do Brasil movimentaram US$ 762 milhões em imóveis residenciais no estado no último levantamento da Florida Realtors. No alto padrão, a…
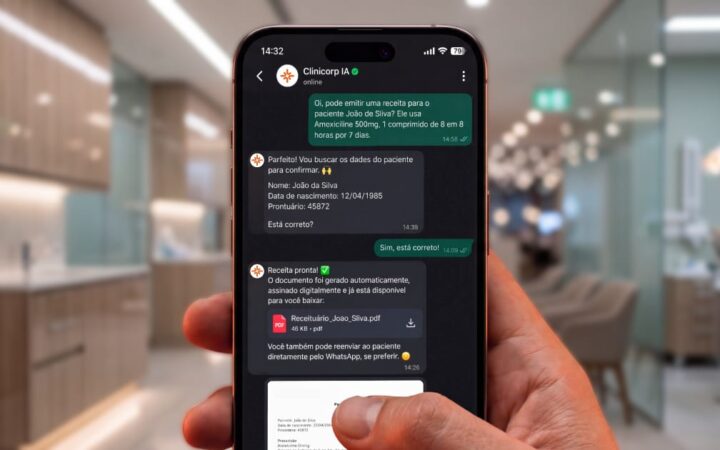
Clinicorp lança primeiro receituário odontológico via WhatsApp do Brasil com IA e assinatura digital
Ferramenta permite que dentistas emitam prescrições direto pelo aplicativo de mensagens, com validade jurídica garantida por assinatura digital